

大和財託株式会社は前期売上367億円、従業員450名を擁する規模で、投資家からの評価も概ね良好です。セミナーや個別相談が分かりやすい、返済計画に保守的な前提を置くため安心感がある、といった声が確認できます。
規模感、口コミから能力の高い会社であることはわかります。
そのうえで、この会社を検討する際には固有の論点が三つあります。
- 「垂直統合」をどう検証するか
- 代表の発信の強さをどう受け止めるか
- 新築を勧められているのか中古なのか
「大和財託 怪しい」と検索される理由
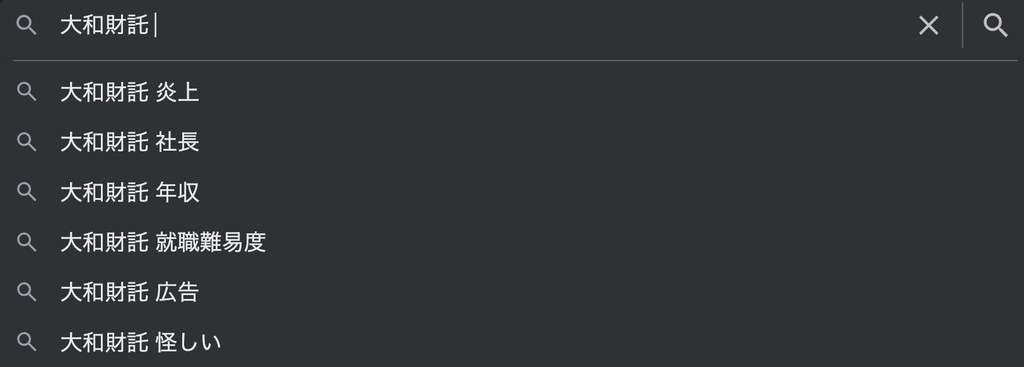
社名を調べると、サジェストに「炎上」「怪しい」、たまに「失敗」といったキーワードが表示されます。気になって当然ですが、中身を確認すると、物件や取引に関する話ではありません。
指摘の中心は代表・藤原正明氏のSNS発信です。第三者の評判サイトでは、発信が過激で「やばい」という声や、会社の取り組みやCMを「怪しい」と感じる口コミが確認される一方、その発信姿勢を評価する声もあり、人によって好き嫌いが分かれると整理されています。
また、「失敗」というのは、投資検討をされている方が、自身の投資失敗を避けるために予防的に検索しているものと推察されるため、こちらも気にする必要はないと言えるでしょう。
発信の強さと、物件の質に相関はありません。
当ブログでも再三触れていますが、不動産投資で重要なことはどの会社から購入するかよりも、どの物件を購入するか、という点の方が重要です。
大和財託とはどんな会社か
| 項目 | 内容 |
|---|---|
| 会社名 | 大和財託株式会社 |
| 設立 | 平成25年(2013年)7月 |
| 代表取締役CEO | 藤原 正明 |
| 東京本社 | 東京都渋谷区渋谷2-17-1 渋谷アクシュ22階 |
| 大阪本社 | 大阪府大阪市北区大深町3-1 グランフロント大阪タワーB 35階 |
| 事業内容 | 不動産・建築領域等を活用した資産価値共創事業 |
| 展開エリア | 東京・名古屋・大阪・福岡 |
| 上場区分 | 未上場 |
2025年4月時点の社員数は268名でしたが、代表の発信によれば現在は450名。前期の売上は367億円、営業利益39億円。運用資産総額は483億円を突破し、2025年1月度の家賃送金額は4億円を超えました(前年同月比132%)。非常に急成長していますね!
代表の藤原正明氏は三井不動産レジデンシャル出身で、その後関東圏の不動産会社で収益不動産の売買・管理の実務を経験し、2013年に同社を設立。書籍を8冊出版し、YouTubeチャンネルも運営しています。「売上1兆円」を目標として掲げています。
事業範囲は、
- 一棟新築物件の開発
- 一棟中古物件の再生
- 建築請負
- 土地活用
- 不動産小口化商品の組成・販売、賃貸管理
- ホテル・旅館運営
まで手掛けています。
最大の論点|「垂直統合」をどう検証するか
同社が前面に掲げるのが垂直統合型ビジネスモデルです。
同社の説明によれば、収益不動産の仕入れ(もしくは土地活用診断)から始まり、企画、設計、建築、コンサルティング、販売、賃貸管理、売却サポートまで、川上から川下までを自社で一気通貫する。これによって効率性と生産性を最大限に高め、生まれた利益を顧客・取引先・自社に適正に配分するという考え方です。
この設計により、中間マージンが発生しないこと、責任の所在が明確になること、窓口が一本化されること、この三つの利点が投資家にはあります。
しかし、買い手には固有の課題が生まれます
- 土地をいくらで仕入れたのか
- 建築費はいくらか
- 同社の利益額はいくらなのか
このあたりの数値がブラックボックス化され、価格の妥当性の検証が難しくなります。
これは売主になる不動産会社に共通する課題ですね。
検証するための質問
価格の妥当性が見えない場合は、不動産会社に対して下記のような質問を投げかけることで、判断材料を得ることができます。
- 土地値と建物値の内訳はいくらか。積算価格はいくらか
- この価格は、周辺の類似物件(他社供給)と比べてどの水準か
- 同じ立地・同じ規模で、他社に建築費を見積もってもらってもよいか
- 同社が過去に供給した物件で、売却実績はあるか。その価格はいくらか
特に昨今の建築費の高騰による物件価格の上がり方は、投資家としても留意すべき点が大きいため、コスト意識は重要です。
一方でインフレによる家賃上昇トレンドも続いているため、設定家賃が妥当か、将来値上げられるか、と言った視点も重要になります。
30年のデフレから脱却しつつある現在、相場は流動的であり、価格の妥当性は重要である一方、慎重になりすぎてチャンスを逃すリスクもあります。この辺りは判断が非常に難しいので相談してもらえれば私なりの見解をお伝えできますよ。
新築と中古の判断基準に違いについて
同社は一棟新築の開発と、一棟中古の再生の両方を手掛けています。
同じ一棟投資でも、判断軸は異なります。それぞれの判断軸を下記します。
新築を提案されている場合
新築物件はまだ入居者がいないため、提示されている利回りはあくまで想定利回りです。
- その想定家賃の根拠は何か。周辺の実際の成約賃料と比べてどうか
- 同社が過去に供給した同種物件で、入居者が入れ替わった後も同じ賃料が取れているか
- 木造なら法定耐用年数は22年。10年後に売るとき、買い手は何年の融資を組めるのか
前述しましたが、建築費や政策金利の上昇、インフレによる賃料の上昇トレンドなどにより、適正家賃が見えづらい局面にあります。
想定される家賃の妥当性や根拠は把握しておく必要があるでしょう。
中古再生を提案されている場合
満室で購入する場合、下記の点について確認が必要です。
- 各室の賃貸借契約の開始時期(直近で一斉に埋まっていないか)
- 契約時のフリーレント・ADなどの募集条件
- 買った後に、自分ができるバリューアップは何か
今の満室が購入後も続くのか、という視点での質問ですね。
物件を見極める5つの視点
最後に、相手が誰であっても変わらない物差しを整理します。
1. その「満室」または「想定家賃」は本物か
前述の通りです。中古なら契約の中身を、新築なら想定の根拠を確認してください。
2. そのエリアのAD相場を知っているか
ADは入居を決めた仲介会社に支払う実費で、エリアによって相場が変わります。 一棟では戸数の分だけ退去が発生し、AD・原状回復費・空室期間の逸失家賃を合算すると、1回の入れ替えでその部屋の年間家賃の相当割合が消えます。これらは表面利回りに一切現れません。
同社は自社で賃貸管理を行っており、この点は相対的に有利に働く可能性があります。それでも確認は重要です。
3. シミュレーションに修繕積立が入っているか
「ADと原状回復費、修繕積立は、この収支表に計上されていますか」と尋ねてください。計上されていなければ、それは実現しない数字です。
資材費と人件費が高騰している現在、将来の修繕費は過去の相場では収まりません。 10年後、15年後の見積もりが購入時の想定を大きく上回る可能性は、決して低くありません。
4. イールドギャップと流動性は足りているか
イールドギャップは「実質利回り − 借入金利」。 求められる水準は局面によって動くため、本稿では基準値を示しません。「かつてこの程度で回っていた」という感覚は、今、最も危険な物差しです。
「金利が2%上昇したとき、この物件のキャッシュフローはいくら残りますか」——この試算を必ず求めてください。
流動性については、同社供給物件の中古市場での売却実績が最も確かな手がかりです。
5. インフレに乗れるエリアか
金利が上がる局面では、賃料も上がるエリアでなければ収支は悪化する一方です。家賃は契約更新や入居者入れ替えのタイミングでしか改定できず、反映は数年ほど遅れます。借地借家法により、繁栄できないリスクもあります。。
その市町の人口・世帯数の動態と、過去数年の賃料推移を確認してください。同社は東名阪福で展開していますが、エリアごとに答えは変わります。
まとめ
大和財託株式会社は、2013年設立ながら前期売上367億円、従業員450名、運用資産総額483億円という規模に成長した会社です。投資家からの評価も概ね良好で、融資付けの粘り強さや保守的な返済計画を評価する声が確認できます。会社そのものを疑う理由はほとんどありません。
そのうえで、本稿で申し上げたかったことは三つです。
一つ目、垂直統合は投資家にとって便利ですが、当時に価格の検証が難しくなります。
土地・設計・建築・販売がすべて同一社内で決まるため、価格の妥当性が見えづらくなります。だからこそ土地建物の内訳、積算価格、そして同社供給物件の売却実績を確認してください。
二つ目は、代表の強烈な個性に対する世間に意見は、投資判断に影響しないということ。同社を検索するとどうしても色々な意見が出てくるが、投資をする目線で判断する以上、代表の個性は判断から外した方がシンプルです。
三つ目は、新築か中古かで、確認すべきことは変わります。 新築なら想定家賃の根拠と10年後の買い手、中古なら満室の中身と残った伸びしろ。同じ不動産投資の提案ですが、新築と中古は別の投資です。
結局のところ、判断は物件と価格で決まります。会社の規模でも、代表の発信力でもありません。
こんなことで迷っていませんか
- 提案されている物件の利回りは適正か
- 土地建物の按分は適正か。土地価格が不自然に高く設定されていないか
- 金利上昇局面で買っても大丈夫か
- 勧められた金融機関は、自分にとって最善の順番か
- 出口戦略は見えているか
- 法人化を検討すべきか
昨今の不動産市況は流動的であり、同じ物件でも、購入される方の財務状況によって買うべきかどうかの答えは変わります。
一棟を主軸に、区分も含めて経験してきた身として、ご相談いただければLINEまたはメールでアドバイスも可能です。
一棟を検討される際に本当に難しいのは、物件そのものより、どの物件を、どの金融機関で、どの順番で組むかという設計です。判断に迷われた際は、お気軽にお声がけください。
一棟アパートやRCマンションをメインに投資。
サラリーマン時代に不動産投資を開始し、家賃収入50万円/月を達成し独立。
独立後、不労収入を増やすべく不動産会社や金融機関を開拓し、不動産投資の拡大に成功。
一棟アパートやRCマンションをメインにしていますが、メリットあれば区分、別荘やタワマンも所有しています。
一棟アパートから始めるべきか、区分マンションか始めるべきか、不動産投資に興味がある方はどちらの相談にも乗れると思います。相談したい方はLINEで連絡くださいね。
不動産投資に大切なことは勉強ではなく、「順番と速度」です。
おおやの詳細はこちら